
こんにちは。のり(@noriyusaku1128)です。
今回は2027年にはじまる「こどもNISA」について我が家でどのように活用していくかのお話をしようと思います。
恒久的に非課税になる資産運用の仕組みとしての投資環境を手に入れた我々と我々の子どもたち。子どもたちには来年長い運用の旅へ、自分たちの足でその第一歩を歩んでもらおうと思っています。
2027年からはじまる「こどもNISA」
こちらを読んでいただいている方の多くの方はすでにご存じであると思います。現行NISAのつみたて投資枠の対象年齢を0歳にまで拡充するいわゆる「こどもNISA」が2027年1月からはじまります。
これまたご存じの通り、以前は似たような制度として「ジュニアNISA」があったのですが、18歳になるまでの払い出し制限などの使いづらさがあり、利用実績に乏しいということで2023年末で新規買付は終了しています。
18歳まで継続運用はできますが、ジュニアNISA口座終了後の出口は一般口座、または特定口座であり、成人NISAで運用するには一度売却し、改めてNISA口座で買い付ける必要がありました。
そうした欠点を克服したのが来年から新たにはじまるこどもNISAです。
その概要についてChatGPTに解説図表を作成してもらったものを掲載します。
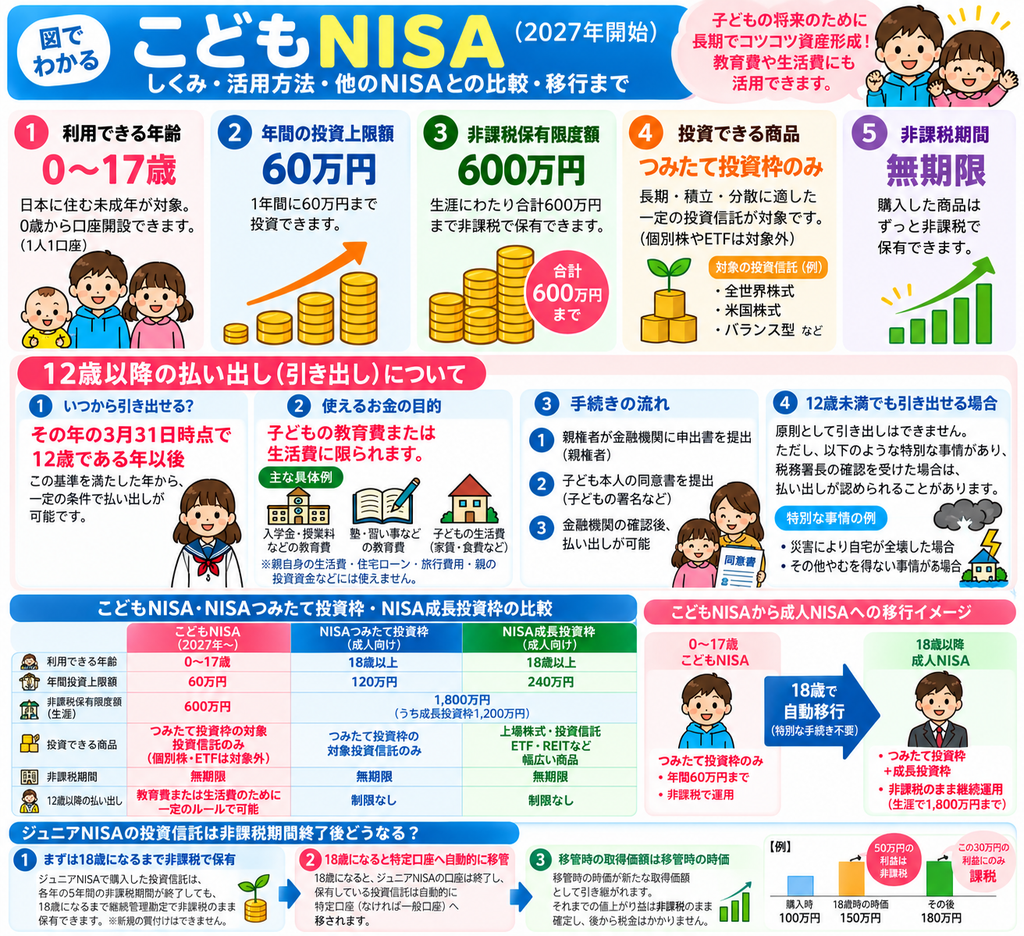
書いてある通り利用できる年齢は0歳から17歳まで。
年間投資上限額は60万円で、非課税利用限度額は600万円まで。
運用対象はつみたて投資枠の対象商品のみですが、制度の主旨を考えれば妥当なところでしょう。
非課税期間は無制限で、18歳になっても特定口座へ移管されることなく、成人NISA口座へ手続きなしで自動移行されるのは大きな変更です。
また一定条件があれば本人年齢が12歳以降に引き出すこともできるので、これまでできなかった、中学、高校入学時にかかる費用の支払いにも対応することが可能です。
こどもNISAをどう使うか:我が家の場合
こどもNISA、その前のジュニアNISA。
SNSなどで見る投資家界隈では、将来の子どもへの贈与として満額埋めて運用している方、運用しようとされている方が見うけられます。
110万円までの暦年贈与は原則非課税ですから、こどもNISAの場合600万円の限度額までは、贈与税も金融譲渡所得税もかかりません
仮に10歳まで毎年60万円入金し年利5%で運用した場合、18歳の成人時点で1,167万円。60歳時点では1億4,756万円になり、その段階で老後資金の準備は完了です。
そうなると本人は自分がもらう給与から老後資金を準備する必要がなくなりますから、可処分所得が増え、経済的自由度の高い人生を送ることができそうです。
なのですが、うちでは以上のように親から贈与した金額で子ども達のNISA口座で運用することはしない方針にしています。
収入、資産額が多くはないというのもありますが、我が家のお金の使い方として、子ども達の未来につながる大学までの学費、習いごとのお金は出し子どもに奨学金は背負わせない。
また海外旅行などかれらの経験となるイベントにはお金を使うという考え方です。
彼らの資産運用については彼ら自身の稼ぎ、資産で行わせます。
彼らの資産運用ダッシュは親が満額拠出した場合と比べて遅いものになるでしょう。
しかし自分の資産を作るのは、自分で稼いだ身銭を切っておこなって欲しいと思うのです。
今時点では彼らそれぞれ7万円ほどの貯金があり、こどもNISAの当初の原資にはそれを当てさせる予定です。
高校、大学と進学するにつれて、今後はアルバイトもしていくでしょうからその中の余剰資金を投資に回してもいいでしょう。
とにかく運用原資は彼ら自身のお金で行うのを原則と考えています。
もちろんその方法は事前に教えます。
今年に入ってから、毎月行うマネー会議で、投資信託の長期×分散投資というテーマを子どもたちに伝えるようにしてきました。
詳細知りたい方は以下のブログ記事に記載していますのでご覧ください。
・第60回のり家マネー会議を開催したことについて(投資信託の中身について説明)
・第61回のり家マネー会議を開催したことについて(インデックス投資のメリットについて説明)
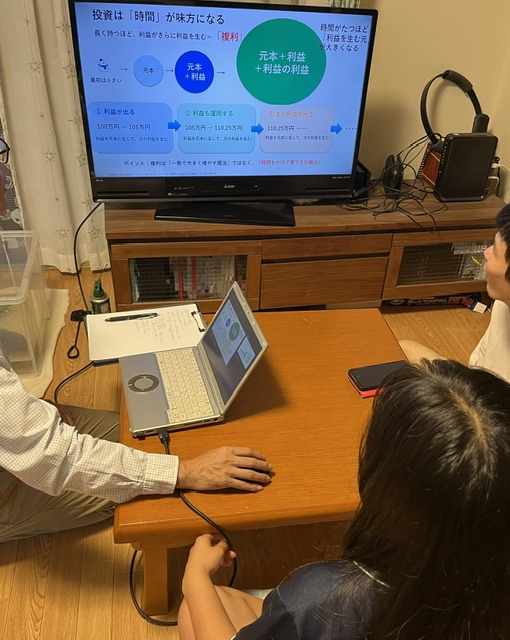
・第62回のり家マネー会議を開催したことについて(複利効果について説明)
10月からこどもNISA口座開設受付がスタートするとのことなので、今後は入金や積み立てなど口座設定の仕方から投信の選択方法までを伝えようと思っています。
来年には彼らは自ら選んだ投信銘柄でこどもNISAで資産運用をスタートさせる予定です。
家族の経済的自由達成のために制度を使う
以上 来年からはじまるこどもNISAについて、どのように使うか我が家の方針についてお話してきました。
私自身がインデックス投資をはじめたのが2010年。
その4年後の2014年に一般NISAがスタートし、2016年ジュニアNISA、2018年つみたてNISA、2024年新NISAと来て、2027年こどもNISAがはじまります。
様々な紆余曲折を経ながらも個人の投資環境は年々進歩していっているのを感じます。
新NISAも今のシンプルな形になる前に、複雑怪奇な「2階建てNISA」が一度は税制改正で決定されてましたっけ。
ユーザーからすればこんな何度も制度を作っては作り直すようなら、最初からシンプルな形にすればよかったのに、という声も聞かれますが、先日聞きにいったイベント「インデックスファンド今昔物語」(「イベント「インデックスファンド今昔物語」に出席したことについて」)でNISA制度を策定していた当事者の方の話を伺うに、様々な省庁の利害調整の交渉にご苦労された上で、現在の形になってきたということでしたから、必要な回り道だったのだと理解しています。
むしろそうした方々の情熱と努力によって、我々と我々の子どもたちは恒久的に非課税になる資産運用の仕組みとしての投資環境を手に入れたのだということでしょう。
そうした制度、仕組みを使い切ることで、私の大事な家族が経済的自由を目指すことができます。
資産運用は生涯かけて自分自身で行っていくもの。
子どもたちには来年長い運用の旅へ、自分たちの足でその第一歩を歩んでもらおうと思っています。
関連記事です。

コメント